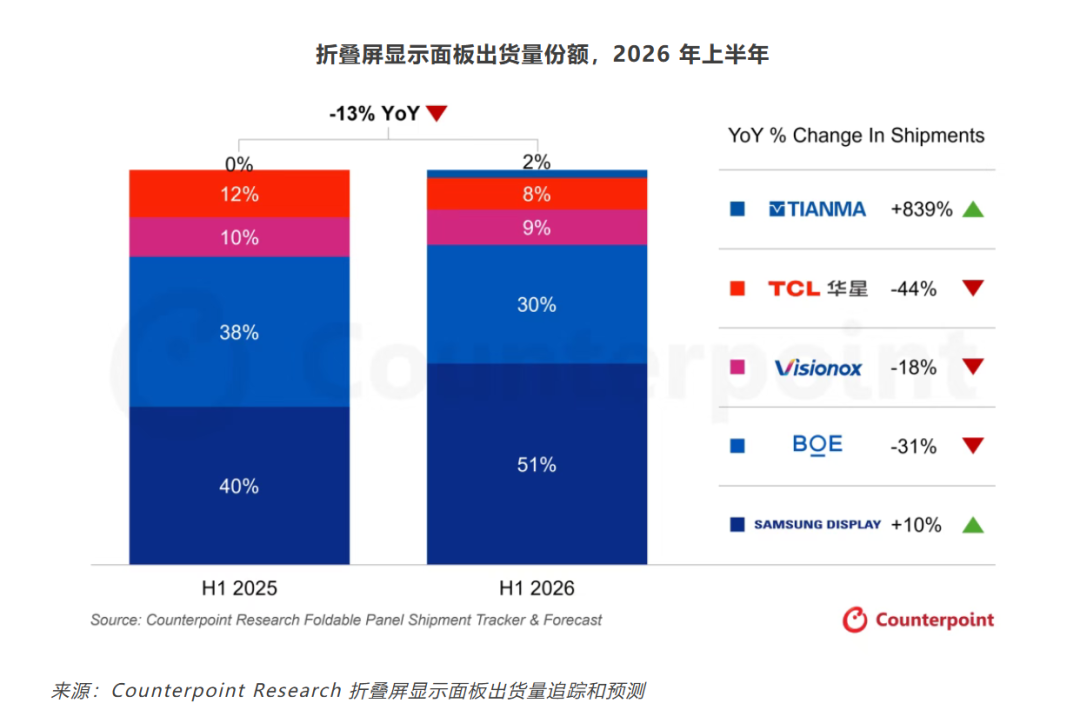
2026年折叠屏市场呈现分裂图景。Counterpoint Research数据显示,上半年全球折叠屏面板出货量同比下降13%,其中翻盖式面板同比暴跌62%,大折叠面板逆势增长35%,份额由50%升至78%。
Omdia数据进一步显示,上半年全球折叠屏出货量同比下降21.6%,竖向小折叠独自扛下47%的跌幅,横向大折叠占比已达69%。折叠屏大盘的结构性升级正在发生,但增长动力全部来自大折叠和阔折叠。
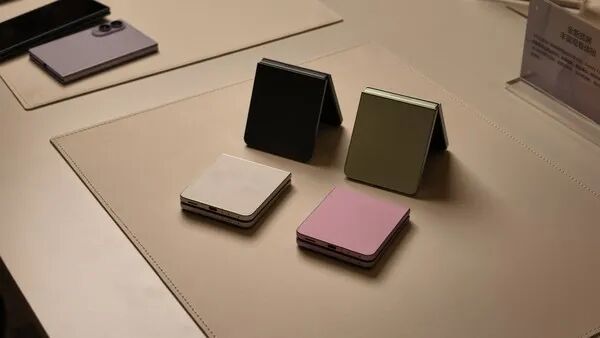
三星Z Flip8
厂商动作比数据更直接。三星作为竖向小折叠开创者,供应链爆料显示Z Flip8之后不再规划Flip9,资源全面倾斜给Z Fold8。
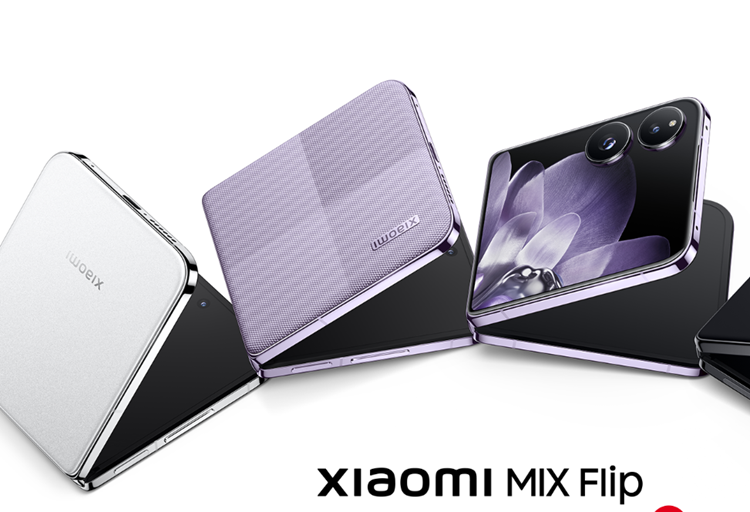
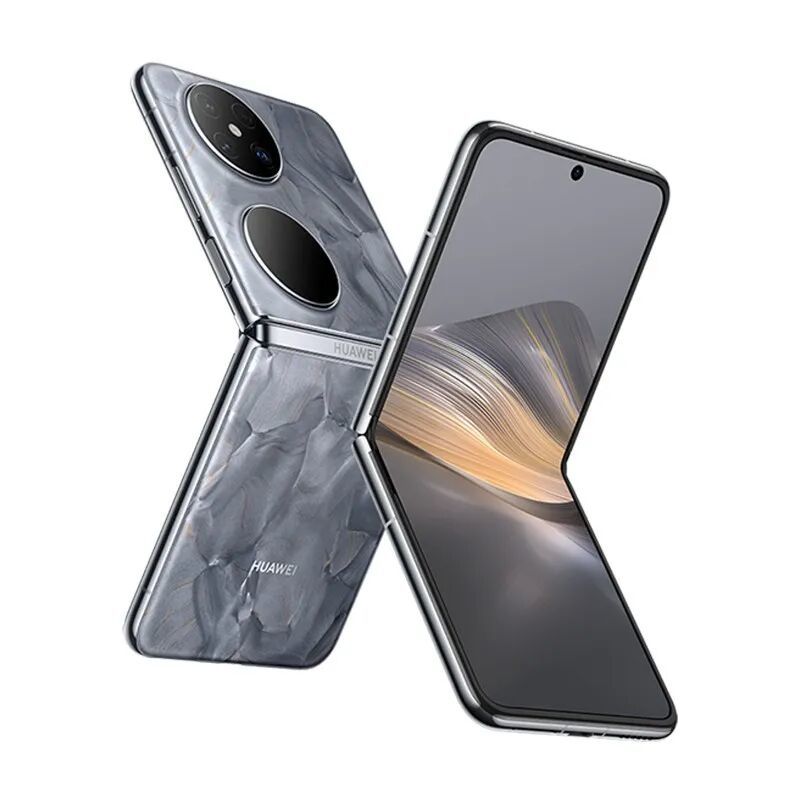
据博主“数码闲聊站”透露,小米目前已暂停小折叠MIX Flip系列,vivo产品副总裁黄韬在6月X Fold6发布会后直言:小折叠在续航、影像和发热控制上很难做到足够出色,vivo现阶段没有投入太多研发精力。OPPO Find N系列早已全面倒向大折叠,华为Pocket系列迭代节奏也明显放缓,重心转向Mate X大折叠和Pura X阔折叠。
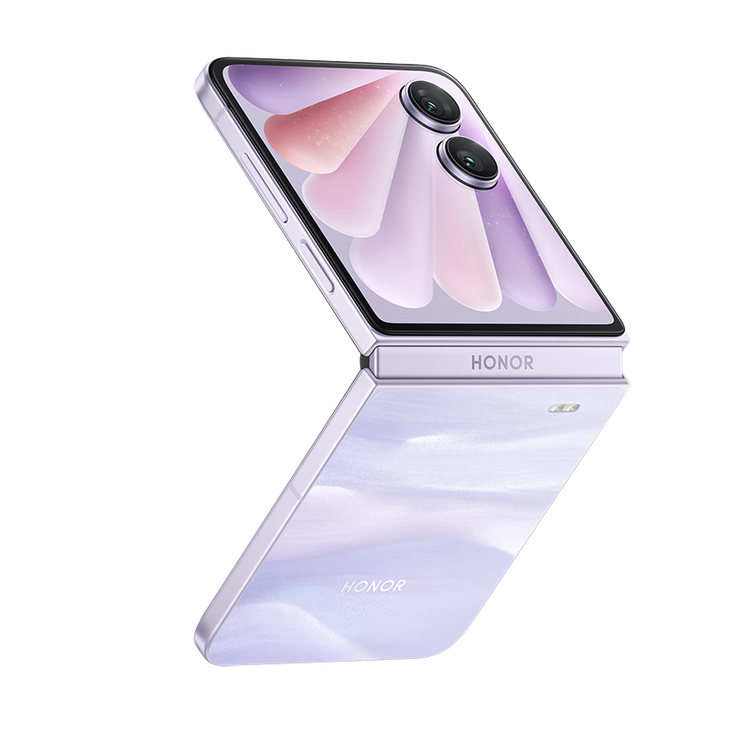
根本症结在于体验同质化。竖折叠展开后的交互逻辑与普通直板机几乎没有区别,没有大折叠的办公分屏优势,也没有阔折叠的影音沉浸感,被网友戏称为“美丽的小废物”。用户为折叠形态付出的溢价,换来的只是一个“能折一下的动作”。
物理限制则是绕不过去的硬伤:铰链结构把本就紧凑的机身空间切成两块,直接挤压电池、影像模组和散热系统的容身之地。这不是工程能力问题,是物理规律。
利润空间也被两头挤压——小折叠研发成本高但供应链议价能力弱,行业利润微薄甚至亏损,叠加存储芯片等零部件涨价,厂商优先收缩低收益产品线、集中资源布局高利润的大折叠和阔折叠,是理性商业决策。
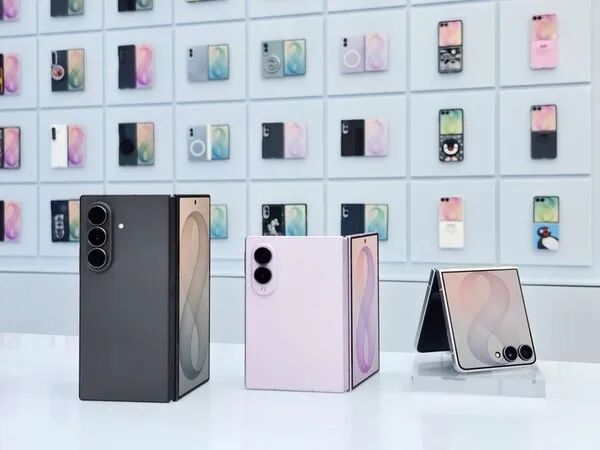
三星Z Fold8系列和Z Flip8
综合来看,竖折叠退潮的根本原因是体验同质化、物理限制导致的硬件全面妥协,以及利润微薄。厂商集中资源转向大折叠和阔折叠,是市场对“为折叠而折叠”的一次理性纠偏。

 配资在线炒股查询
同创内配提示:文章来自网络,不代表本站观点。
- 上一篇:国内在线配资 商业航天密集利好!开启“算力上天”新探索
- 下一篇:没有了


沪深京指数
推荐资讯